Guide de l’équipe
Toiture sinistrée : que faire avec son assurance ?
Tempête ou grêle sur votre toit : déclaration, photos, mise à l’abri, devis détaillé pour l’expert. Les étapes à suivre, sans promesse de prise en charge.
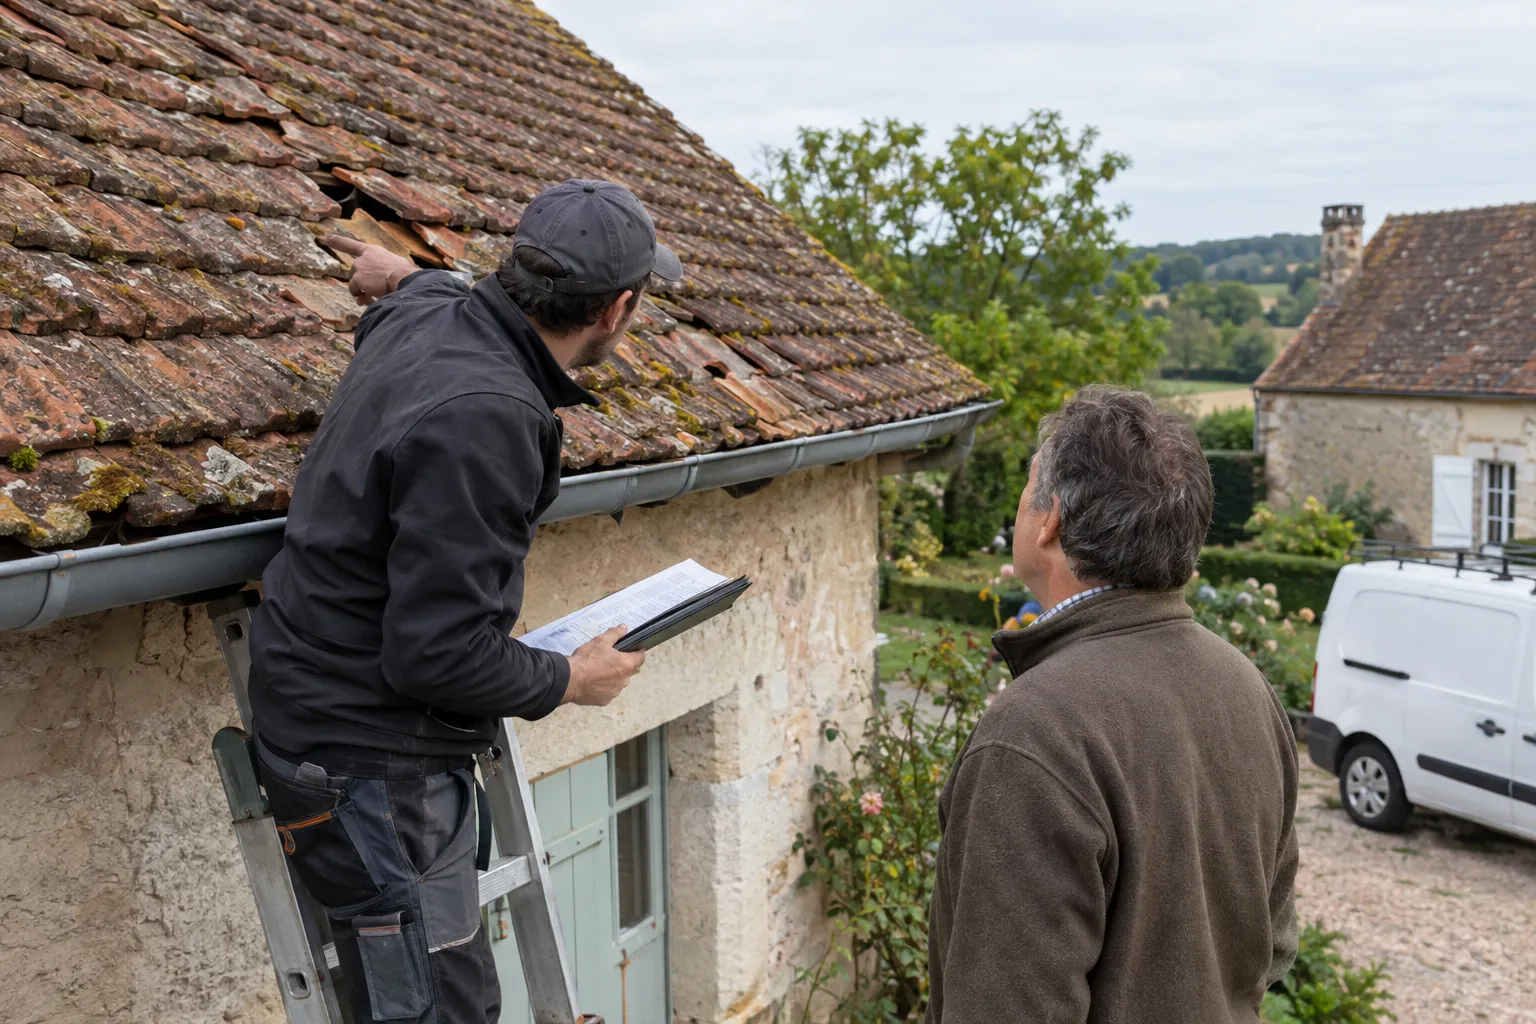
Une tempête soulève des tuiles, une averse de grêle brise des ardoises, et le lendemain matin la même question revient : que dois-je faire, dans quel ordre, et avec qui ? Voici l’enchaînement que nous conseillons aux propriétaires de Montluçon, de Domérat, de Commentry et des communes voisines. Il ne remplace pas votre contrat ni les consignes de votre assureur, qui restent la référence.
Première étape : sécuriser sans prendre de risque
Tenez-vous à distance des éléments qui risquent de tomber, des câbles arrachés et des gouttières déformées. Ne montez pas sur le toit : un support mouillé et des tuiles fendues sont glissants. Si de l’eau entre déjà, posez des récipients, protégez les meubles, et si l’infiltration est importante, faites poser une bâche provisoire. Gardez la facture : une mise à l’abri raisonnable fait en général partie de ce qu’un assureur attend de vous.
Deuxième étape : photographier avant de ranger
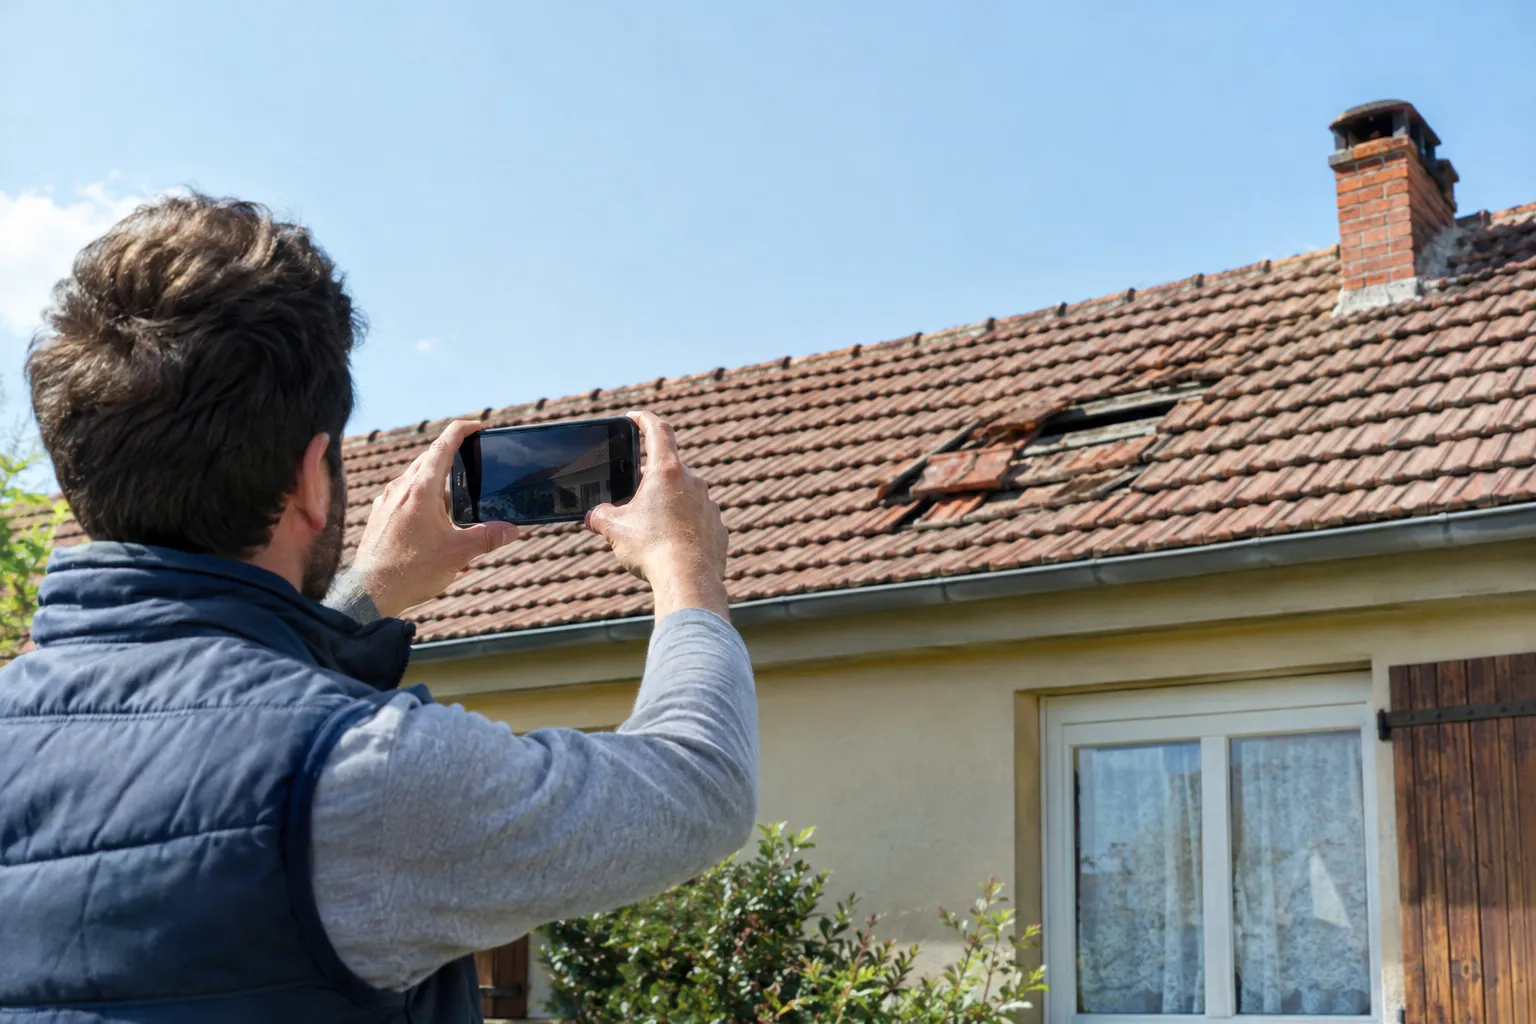
Les photos sont la base du dossier. Prenez :
- la maison et le toit de loin, sur plusieurs côtés ;
- chaque zone abîmée de près, avec un élément qui donne l’échelle ;
- les débris tombés dans le jardin, avant de les ramasser ;
- les dégâts à l’intérieur : taches, plafond gonflé, isolant mouillé ;
- la date et l’heure, qui s’enregistrent avec la photo.
Notez aussi ce qui s’est passé : l’heure approximative de l’orage, la force du vent ou la taille des grêlons si vous le savez.
Troisième étape : déclarer le sinistre
Contactez votre assureur dans le délai prévu par votre contrat, par courrier recommandé, par le site ou par l’application de la compagnie. Décrivez les faits, joignez vos photos et demandez la suite de la procédure. L’assureur décide de la garantie, mandate éventuellement un expert et indique les justificatifs à fournir. Si l’événement est reconnu comme catastrophe naturelle, des délais spécifiques s’appliquent : le contrat et l’arrêté publié font foi.
Quatrième étape : faire établir un devis détaillé
C’est ici que le couvreur intervient. Nous examinons vos photos, nous vous rappelons, puis nous passons voir le toit si nécessaire. Notre devis présente chaque poste séparément : dépose, fournitures, pose, zinguerie, isolation à reprendre, évacuation, éventuels échafaudages. Il décrit ce qui est endommagé et ce qu’il faut faire pour y remédier. L’expert peut ainsi le rapprocher de ses propres constatations, poste par poste.
Nous documentons les dégâts : la décision de prise en charge et son montant restent ceux de l’assureur, et nous ne promettons rien à ce sujet.
Cinquième étape : choisir les travaux
Une fois l’avis de l’assureur connu, vous décidez des travaux. Le remplacement de quelques éléments suffit parfois ; d’autres fois, un toit gravement touché justifie une réfection complète. Vous pouvez aussi saisir l’occasion de changer de matériau : voir comment choisir son matériau de toiture. Le devis peut inclure plusieurs variantes pour que vous compariez.
Ce qui peut compliquer le dossier
- Des réparations définitives faites avant l’expertise, sans accord.
- Un manque de photos du toit avant la mise à l’abri.
- Des dégâts anciens (mousse, tuiles fatiguées) mélangés aux dégâts récents ; le devis les distingue lorsque c’est possible.
- Un contrat dont la franchise ou les conditions de vent n’ont pas été relues.
Locataire, copropriétaire, propriétaire : qui déclare ?
Le propriétaire occupant déclare lui-même. Un locataire prévient son bailleur et son propre assureur pour ses biens abîmés, mais la toiture relève du propriétaire. En copropriété, la toiture est une partie commune : c’est le syndic qui déclare et qui fait établir les devis, après décision de l’assemblée si le montant l’exige. Dans tous les cas, plus les photos sont précises et datées, plus la discussion avec l’assureur se déroule sur des faits.
Ce que nous faisons, et ce que nous ne faisons pas
Nous venons constater, nous photographions, nous mesurons et nous rédigeons un devis lisible. Nous pouvons répondre aux questions techniques de l’expert sur les travaux proposés. En revanche, nous ne négocions pas à votre place la garantie ni le montant d’indemnisation, nous ne nous engageons pas sur un résultat et nous n’avançons aucun remboursement. Ce partage vous protège : vous savez qui décide de quoi.
Questions fréquentes sur l’assurance toiture
Demandez conseil à votre assureur sur les points de garantie, de franchise et de délais : lui seul peut répondre. De notre côté, nous pouvons vous aider à rassembler photos et devis. Pour les cas locaux, voyez toiture après tempête ou grêle à Domérat et la page générale toiture après tempête ou grêle. Les prix de référence figurent sur la page prix d’une réfection au m².
Envoyer vos photos
Votre toit a souffert ? Remplissez le formulaire avec quelques images et votre commune : nous vous rappelons pour la suite et pour préparer le devis destiné à votre assureur.
Questions
Questions fréquentes
Votre toiture est différente ? Décrivez-la avec quelques photos : nous vous rappelons.
Dans quel délai déclarer un sinistre de toiture ?
La plupart des contrats prévoient quelques jours ouvrés à partir de la découverte du dégât, souvent cinq jours pour une catastrophe naturelle après publication de l’arrêté. Relisez votre contrat et prévenez votre assureur sans attendre.
Mon assurance couvre-t-elle forcément la grêle ?
Cela dépend de votre contrat. Beaucoup de contrats habitation incluent tempête, grêle et neige sur les toitures, mais avec des conditions de vent ou des franchises. Votre assureur est seul à confirmer la garantie.
Que doit contenir le devis pour l’expert ?
La description des dégâts, les surfaces ou le nombre d’éléments à remplacer, le détail des fournitures et de la main-d’œuvre, la zinguerie, la dépose et l’évacuation. Un devis ligne par ligne se compare facilement avec le rapport de l’expert.
Pouvez-vous garantir la prise en charge ?
Non. La décision et le montant dépendent de l’assureur et de votre contrat. Nous documentons les dégâts et chiffrons les travaux, sans promettre de remboursement.
Puis-je faire réparer avant le passage de l’expert ?
Une mise à l’abri provisoire, oui, avec photos et factures à l’appui. Pour les travaux définitifs, mieux vaut attendre l’avis de l’assureur ou son accord, sinon la prise en charge peut être contestée.
À lire aussi
Pages liées
-
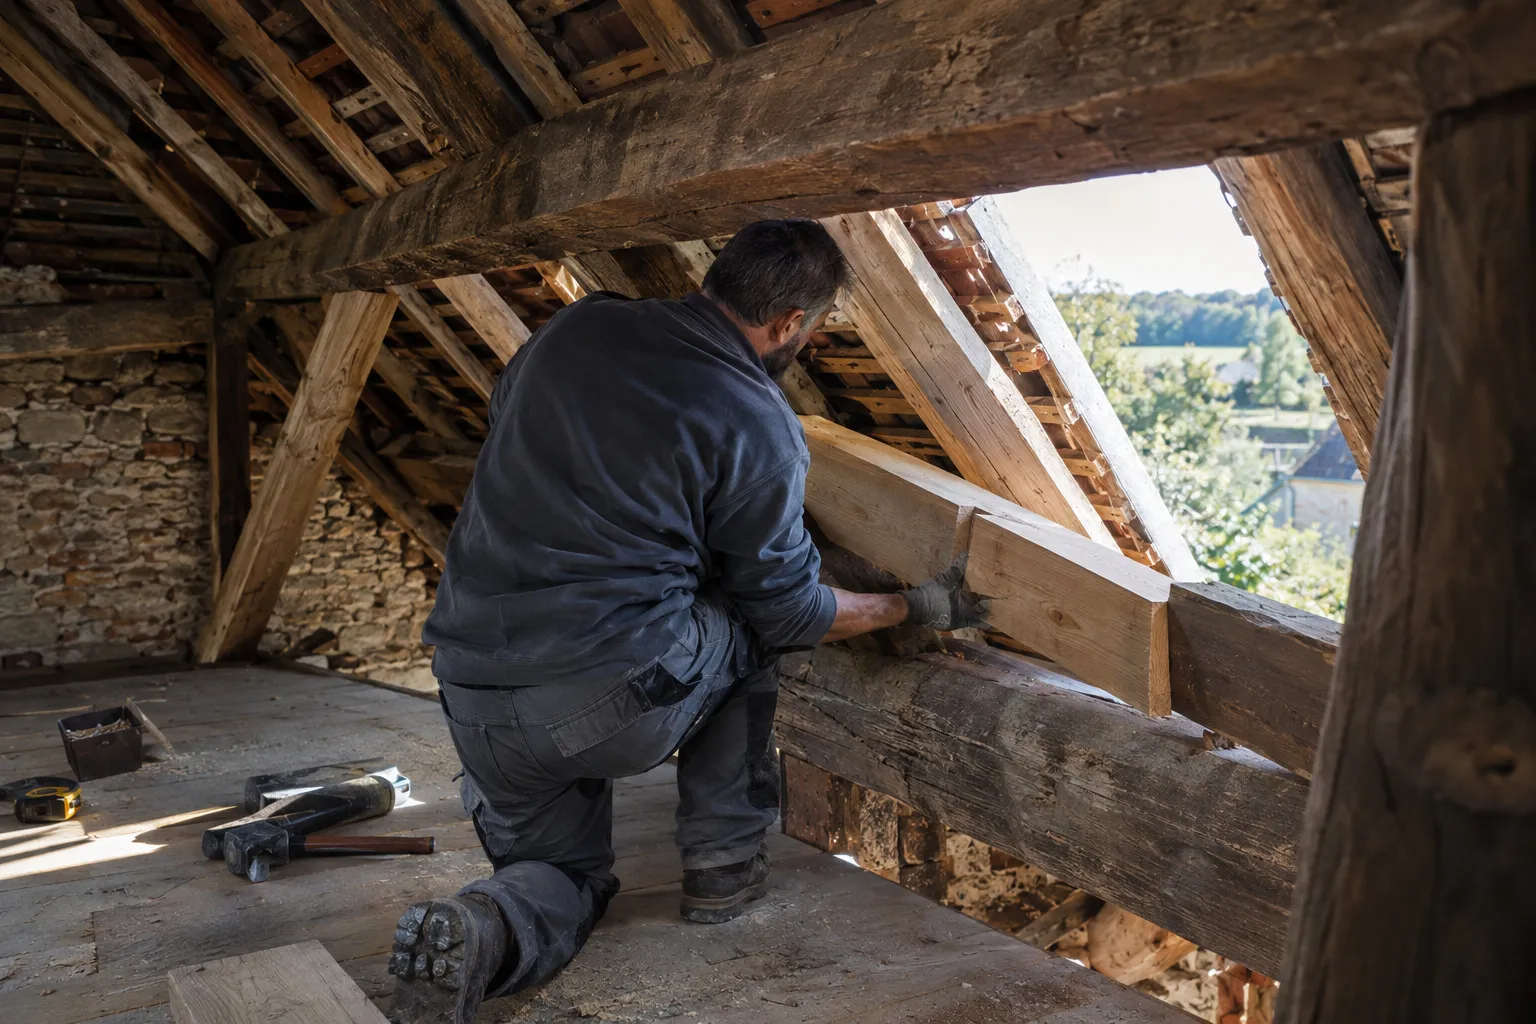 Guide Charpente et traitement de la toiture dans l’Allier Contrôle et reprise de charpente, traitement du bois et remplacement de pièces avant une couverture neuve, sur maisons anciennes et pavillons de l’Allier. Voir la page
-
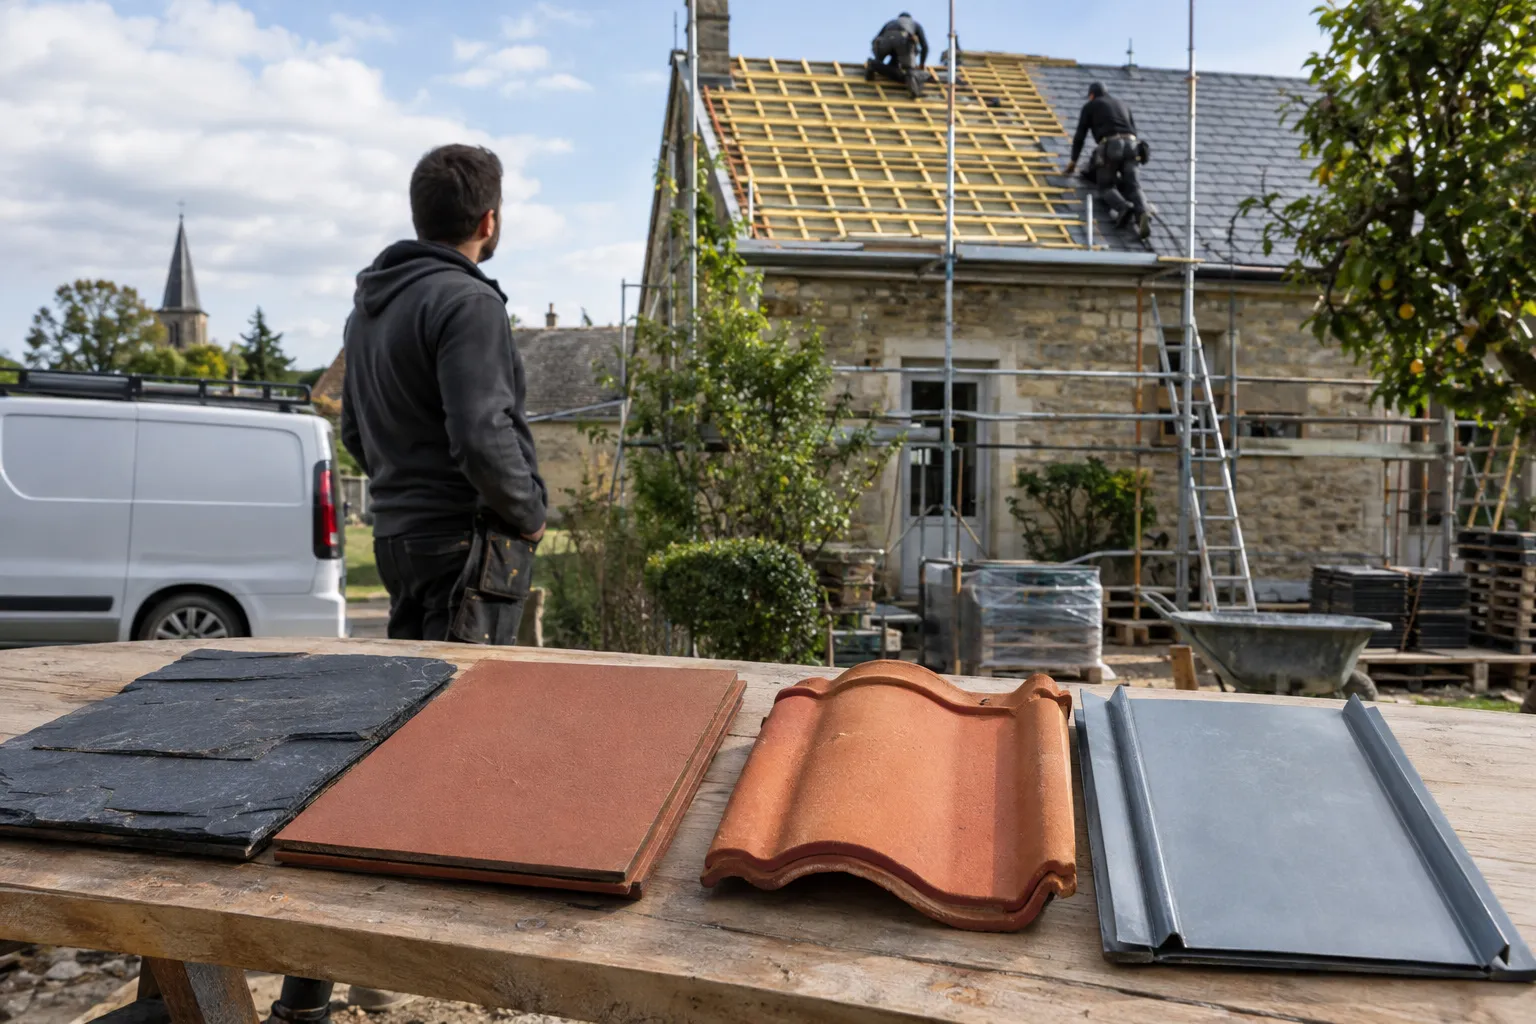 Guide Ardoise, tuile plate, tuile mécanique ou zinc : lequel choisir pour votre toit ? Style de la maison, pente, poids de la charpente, durabilité, entretien : les critères pour choisir entre ardoise, tuile plate, tuile mécanique et zinc. Voir la page
-
 Guide Couverture en ardoise : pose, réfection et entretien autour de Montluçon Toit en ardoise sur maison de ville, demeure bourgeoise ou dépendance : pose aux crochets ou aux clous, noues, faîtages et entretien. Devis gratuit. Voir la page
-
 Prestation Couverture en tuiles plates et mécaniques dans l’Allier Remplacement, pose, rives et faîtages en tuiles plates ou mécaniques sur maisons, pavillons et fermes du Bocage bourbonnais. Devis gratuit sur photos. Voir la page
-
 Prestation Démoussage et traitement hydrofuge de toiture autour de Montluçon Mousses et lichens sur votre toit : nettoyage à la brosse, traitement hydrofuge et contrôle des tuiles, autour de Montluçon. Devis gratuit sur photos. Voir la page
-
 Prestation Un devis et des photos de toiture que votre assureur peut instruire Tempête ou grêle sur votre toit : nous constatons les dégâts et rédigeons un devis détaillé, avec photos, que votre assureur pourra instruire. Voir la page
Devis gratuit · Montluçon
Trois photos suffisent pour un premier avis.
- Vue d’ensembleLa toiture entière, depuis la rue ou le jardin, sans monter dessus.
- La zone abîméeDe près, avec un zoom si besoin : tuiles cassées, faîtage, infiltration.
- L’intérieurPlafond, combles ou tache d’humidité : l’eau laisse des traces.
Vos informations servent uniquement à traiter votre demande de devis.
Parlez-nous de votre toiture
Dites-nous où se trouve la maison, ce qui vous inquiète sur le toit et ajoutez quelques photos. Nous regardons votre demande et nous vous rappelons pour la suite.